記者 謝承霖、賴安拿、李彥緯/採訪報導
面對不斷翻新的詐騙手法,近年來,政府與相關業者陸續建立多項防詐攔阻機制,包括銀行提領關懷、電信門號申辦審查及詐騙網站下架通報等措施。然而,詐騙集團也持續調整行騙模式,逐漸轉向小額、多次交易,並透過熟人推薦、社群互動等方式建立信任,讓詐騙行為更難被察覺。
詐騙手法翻新 高學歷成目標
詐騙集團不再局限於傳統電話詐騙,逐漸延伸至網路購物、交友及投資等領域。社團法人反詐騙聯盟理事長陳安迪指出,觀察到目前通報量最多的是假網購與買賣詐騙為大宗,詐騙集團常以實名認證為由,誘導民眾提供個人資料或進行相關操作,進而取得帳戶控制權,短時間內便可能造成數萬元的財產損失,甚至曾有大學生因此遭詐騙逾二十萬元。
現今的詐騙集團愈來愈懂得先建立信任,再逐步誘導被害人投入金額。鴻安法律事務所吳于安律師指出,詐騙集團透過小額出金、親友推薦和群組互動建立信任,以「只有你有、別人沒有」為誘因,多數為投資詐騙,金額動輒數百萬至上千萬,並搭配虛擬貨幣、海外礦場等一般人不熟悉的題材。他提醒投資理財者,自己不熟的領域,千萬不要碰。
此外,如今的詐騙手法不僅更加細膩,也得緊跟社會脈動。陳安迪表示,現今詐騙集團會根據時事滾動式調整,包含假日、節慶,甚至散播假消息、恐嚇、威脅等手法,部分受害者在建立信任後,可能成為詐騙集團擴大影響力的管道。
防詐仍有破口 攔阻靠勸說
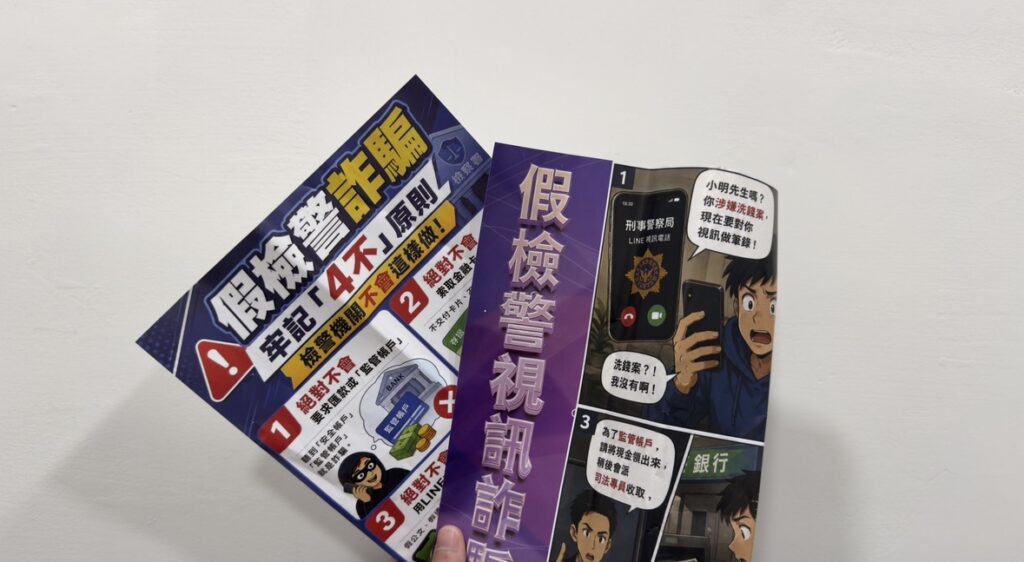
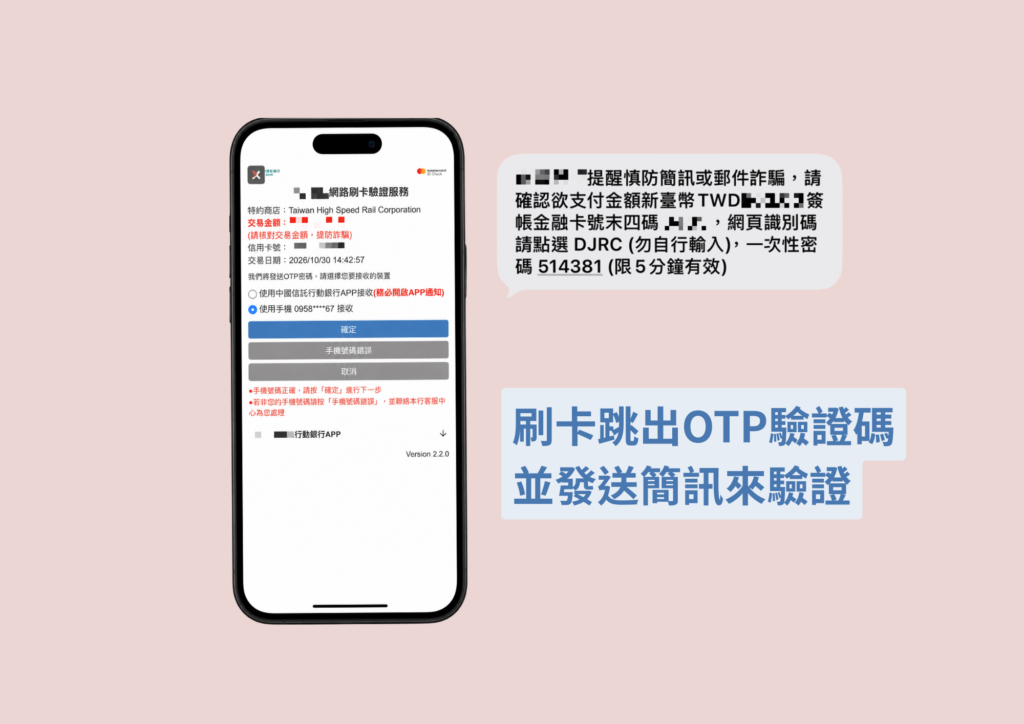
警方、銀行、電信與網路平台皆已建立防詐機制,卻各有局限。現在的電信門號申辦相對比過去嚴格,刷卡皆有OTP二次確認,民眾到銀行匯款時會詢問用途。吳于安指出,銀行發現民眾提領大額現金會通報,警察也會到場關心與勸說,但警察無法強制阻止,不少人仍執意匯出。
在網路方面陳安迪則表示,協會已下架七千多個詐騙網站與通訊軟體帳號,但全球每天仍然生成約40萬個假廣告與網站,人工智慧讓架設網站只需10至20分鐘,下架速度根本不及上架速度;社群軟體只負責處理廣告,一般貼文則不在範圍,估計每月就有約1.6億則詐騙訊息。他強調,警方需要等待受害者提告才會偵辦,新型手法往往在多人受騙後才受重視;很難靠大數據判斷是否為詐騙。
銀行第一線揭詐騙現況
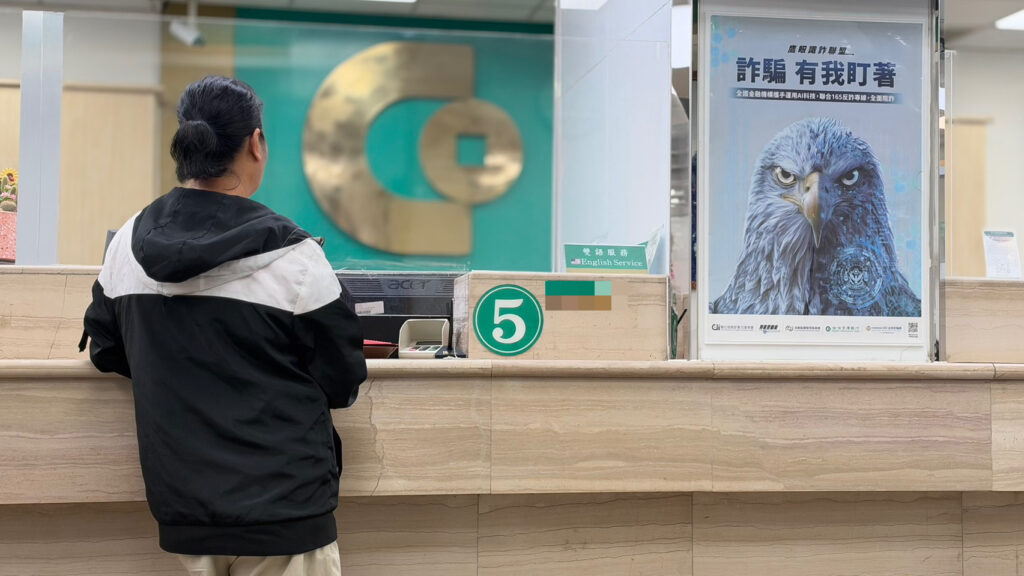
近年來詐騙手法層出不窮,銀行櫃台成為攔阻詐騙的最後一道防線。元大銀行行員薩小姐表示,從愛情詐騙、點數詐騙到投資詐騙都曾遇過,詐騙集團現今已學會事先教被害人說詞,如謊稱裝潢或家中需要用錢以順利辦理交易。
薩小姐指出,最常遇到的疑似被害人,第一種是年長者,第二種是單身女性。她提到,有些客戶經濟狀況其實相當不錯,卻寧願相信詐騙集團的話術,也不相信銀行人員的提醒。
薩小姐表示,必要時會請客戶提供手機,查看對方的聊天內容。她曾遇過一名客戶說不清楚開戶原因,經查看手機後,發現對方確實陷入愛情詐騙,隨即請警方到場協助,避免繼續受騙。若客戶堅持匯款,銀行會先詢問匯往何處、收款人是誰、是否認識對方,以及是誰要求匯款。警方勸說後客戶若接受,交易就會停止。若客戶仍堅持,銀行可能要求提供更多證明,並請警方持續勸說。若客戶最後仍決定匯款,銀行會留下關懷紀錄並請客戶簽名,以證明已盡到關懷責任,交易最後仍可能進行,年長者會請家人聯絡確認。此外,銀行也須持續追蹤異常交易,並加強第一線人員辨識詐騙話術的能力與應變效率。唯有透過銀行與民眾共同合作,建造更完善的防詐機制,才能降低詐騙風險,避免更多民眾受害。
資安防線補不齊 守住關卡靠自己
詐騙手法翻新的速度,往往快過防詐技術的更新步調。大同大學資訊工程學系教授包蒼龍指出,人工智慧技術讓詐騙更難以辨識,過去詐騙多靠電話,這使雙方必須由真人來開口;如今深偽技術已能仿製真人聲音,甚至在視訊中呈現受害者熟悉的面貌。另外在電子郵件的詐騙也跟著同步升級,以往由翻譯軟體產出的信件文法不通、語氣不順,現今靠著人工智慧生成的內容流暢,口吻更接近日常口語表達,幾乎無法辨識真偽。
如今在企業端已有出現實際受害案例,包蒼龍提到,曾經有數家廠商收到仿冒往來公司的郵件,信中以原收款帳號出狀況為由要求改匯,直到對方詢問後才驚覺受騙上當。包蒼龍建議,凡涉及付款帳戶變更,一律以電話聯絡原窗口進行第二道的確認,不應直接回覆原郵件。當仿冒內容在外觀及語氣上與真實往來無差異時,確認流程已成為使用者少數可以自行掌握的一道防線。
另外,防線缺口則會出現在訊息的傳遞管道,包蒼龍指出,問題通常不是技術不足,詐騙訊息反而會透過電話或個人通訊軟體間傳遞,並未經過相關設備與技術檢測。這也顯示現行機制多作用於資金的轉出階段,在訊息接觸的前端仍難以觸及。
除了提高警覺,民眾亦可透過銀行的非約定帳戶設有單筆與單日上限來保障自身財產。如重複轉入同一帳戶時系統會提示過往的轉帳金額,設定約定帳戶則需要多重驗證並約有三天冷卻期。
加重刑責嚇阻詐欺 查緝追贓不容忽視
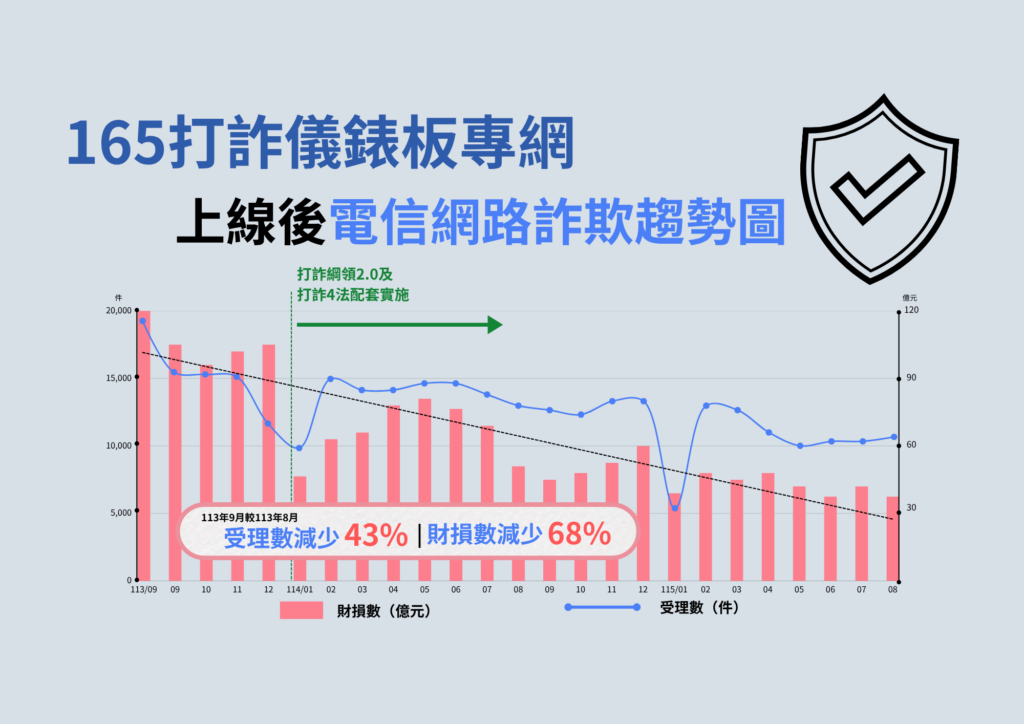
近年來政府接連修法加重詐欺刑責,期盼以法律刑責提高犯罪成本、嚇阻民眾參與詐騙,但詐騙案件卻仍層出不窮。根據165打詐儀錶板觀察統計,2023年金融詐騙每月財損最高約120億元,目前整體受騙金額已逐步下降至40億元。
此外,詐騙集團可能透過類似老鼠會的方式,誘惑受害者介紹其他人加入,進一步擴大受害範圍。受害者往往也不知如何報案或尋求法律協助,同時羞於承認受騙。受騙後,追款更是難關,絕大部分的款項已流向境外帳戶並轉為虛擬貨幣或黃金,而我國在境外沒有執法權,導致成功追回的機率微乎其微。
社團法人反詐騙聯盟理事長陳安迪進一步說明,即使凍結資金,也需要法院扣押裁定才能返還,不少交易所僅提供十四天的期限,時間一過資金便無法討回。即使走上提告一途,一審宣判約八個月的時間,受害者在漫長的等待中,還得獨自面對自責與經濟壓力,目前多由協會提供法律協助、心理輔導與急難救助金。政府投入的防詐資源多停留在宣導層面,對受害者事後的實質協助仍相當有限,落差明顯。
銘傳大學犯罪防治學系助理教授林書立表示,刑責能嚇阻詐騙的效果相當有限。犯罪者通常在意的是有無被抓捕,若十人只抓到一人,犯罪者往往會認為自己是漏網之魚,同時贓款在數分鐘內就可以轉換成虛擬資產,若是等到判決出爐,威嚇力自然就被稀釋,進而導致犯罪者產生僥倖心態。
詐騙集團分工細密,以境外機房、人頭帳戶與車手層層隔離,越底層的成員隨時被視為可替換的消耗品,以至於集團上游不出面、不碰錢,刑期再重也不必承擔有被抓捕的風險。林書立表示,政府加重刑責主要是向社會表態,促使落網者自首進而供出上游集團,但同時集團也會用懲罰叛徒的方式反制。因此,面對不斷翻新的詐騙手法,單靠加重刑責恐難以有效遏止犯罪。如何強化跨境追查、金流攔阻及被害人保護機制,仍是政府防詐政策亟待突破的關鍵;唯有查緝與保護並行,才能讓重刑真正發揮嚇阻效果。因此,面對不斷翻新的詐騙手法,單靠加重刑責恐難以有效遏止犯罪。如何強化跨境追查、金流攔阻及被害人保護機制,仍是政府防詐政策亟待突破的關鍵。此外,警方與金融機構也應強化情資共享,及早辨識異常金流並即時通報,降低被害人財產持續流失的風險。唯有查緝與保護並行,才能讓重刑真正發揮嚇阻效果。
延伸閱讀:


